SIM swap in Italia: segnali, difese e cosa fare
 Di Lorenzo Ferretti · Aggiornato il 30 Ottobre 2026 · 3 min di lettura
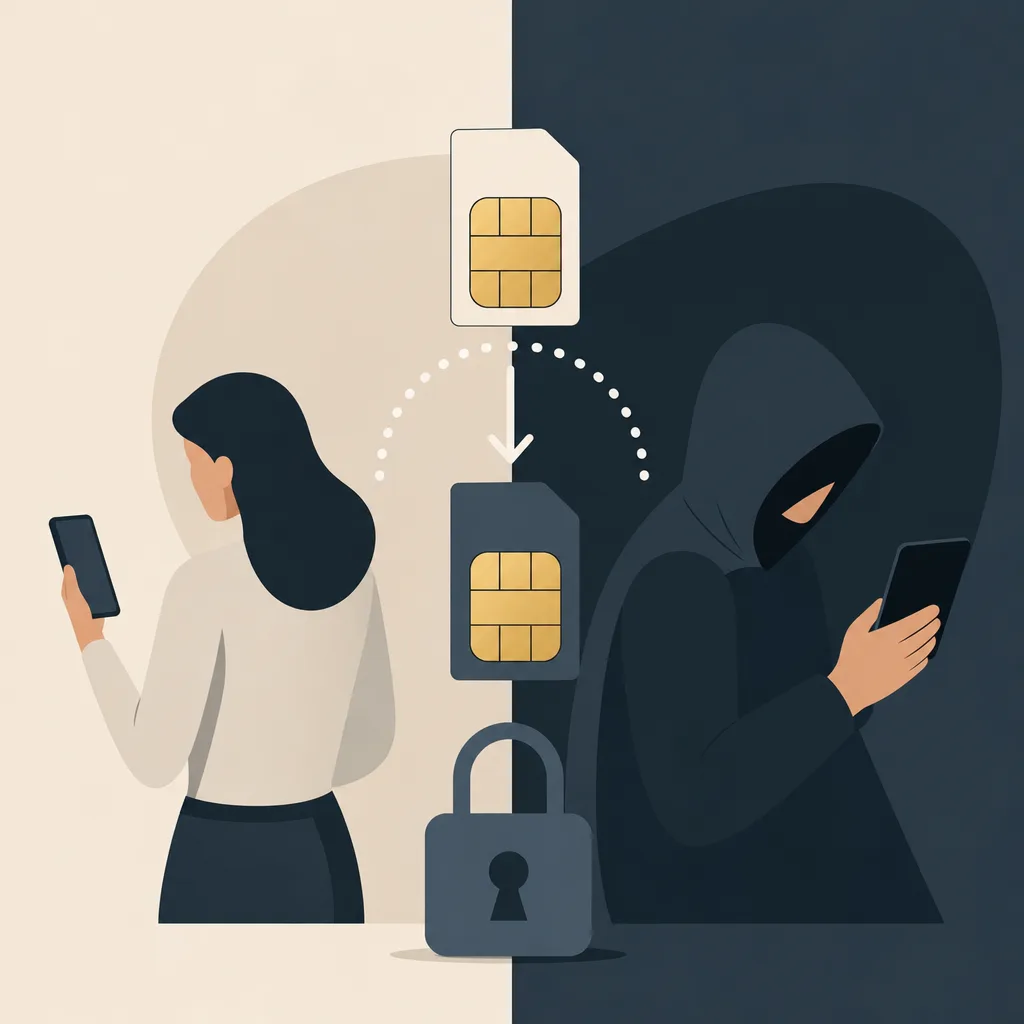
Il SIM swap trasferisce il tuo numero di telefono su una SIM controllata da un truffatore. L’obiettivo è intercettare codici OTP e accedere ai conti bancari. Riconoscere i sintomi e agire in ordine preciso riduce i danni.
Che cos’è il SIM swap e come si distingue dai casi simili
Il meccanismo dell’attacco
Il SIM swap è il trasferimento fraudolento del numero su una SIM o eSIM controllata dall’attaccante. L’operazione avviene dopo la raccolta di dati personali. L’aggressore contatta l’operatore o presenta documenti falsi. Una volta attivata la nuova SIM, il numero originale viene disattivato.
SIM swap, clonazione, sostituzione legittima e portabilità fraudolenta
I segnali che indicano una SIM swap in corso
Checklist dei sintomi
Perdi il segnale in modo improvviso. Sul display appare solo chiamate di emergenza o nessun servizio. Gli SMS e le chiamate non arrivano più mentre il telefono funziona in Wi-Fi. Ricevi SMS o email dell’operatore su una richiesta di sostituzione SIM o di portabilità mai avviata. Noti email di cambio password, nuovi accessi o disconnessione da WhatsApp e account cloud. Sul conto compaiono movimenti sospetti o bonifici non riconosciuti.
Come capire se la SIM è stata clonata
Inserisci la SIM in un altro telefono. Se resta senza rete la linea è stata disattivata dall’operatore.
Cosa fare subito dopo un SIM swap in Italia
Le prime due ore
Chiama l’operatore da un’altra linea, al numero in bolletta. Chiedi il blocco del numero e l’annullamento della SIM attivata.
Banca, carte e account
Contatta subito il numero verde antifrode della banca. Blocca le carte e disponi il blocco dei bonifici. Disconosci le operazioni. Cambia le password di email, cloud e social da un dispositivo pulito. Parti dalla casella di posta principale. Revoca le sessioni attive e i dispositivi collegati, inclusi WhatsApp e Telegram.
Denuncia e segnalazioni
Sporgi denuncia alla Polizia Postale o ai Carabinieri. Conserva copia per la banca. Segnala all’operatore per iscritto. Conserva ticket, orari e nomi degli operatori. Il recupero del numero richiede in genere da poche ore a qualche giorno, a seconda della verifica dell’identità.
Regole italiane su cambio SIM, eSIM e portabilità
La sostituzione richiede identificazione del titolare con documento valido e codice fiscale. L’operatore invia un SMS o una notifica di conferma prima dell’attivazione della nuova SIM. In caso di SIM smarrita o rubata serve la denuncia per bloccare la vecchia SIM. Per l’eSIM il QR code viene inviato all’email o all’area personale: proteggi questi canali. La portabilità richiede codice di migrazione e ICCID. Non comunicare mai questi dati a terzi.
Prevenire il SIM swap senza dipendere dagli SMS
Blindare l’account dell’operatore
Imposta un PIN o una password sull’account dell’operatore. Attiva l’alert su ogni richiesta di sostituzione SIM.
Scegliere il secondo fattore
Riduci i dati personali pubblici: data di nascita, numero di telefono, indirizzo, risposte di sicurezza.
Responsabilità e rimborso dopo una frode bancaria
Le operazioni non autorizzate vanno disconosciute per iscritto il prima possibile. La banca deve dimostrare l’autenticazione e l’eventuale colpa grave del cliente. In caso di rifiuto presenta reclamo scritto alla banca e poi ricorso all’Arbitro Bancario Finanziario. I documenti utili sono la denuncia, gli estratti conto, i tabulati dell’operatore e gli screenshot delle notifiche.